
Primero, para quien no lo tenga fresco: qué son los módulos
En España, un autónomo con un negocio pequeño puede pagar el IRPF de dos maneras.
La primera es la estimación directa: llevas tus ingresos, restas tus gastos y pagas por el beneficio real. Es la que usa la mayoría.
La segunda es la estimación objetiva, que todo el mundo llama módulos. Aquí Hacienda no mira lo que has ganado de verdad. Mira unas cuantas cosas medibles de tu negocio —los metros del local, el consumo de luz, cuánta gente trabaja contigo, si tienes barra o mesas— y con esa fórmula decide cuánto se supone que ganas. Pagas por esa cifra estimada, ganes más o ganes menos.
A cambio de esa simplificación pasan dos cosas muy prácticas: la contabilidad y las obligaciones formales se reducen muchísimo, y sabes de antemano lo que vas a pagar. Por eso sigue vivo en bares, peluquerías, taxis, tiendas de barrio y talleres.
¿Cuánta gente hay ahí dentro? Según los datos de la Agencia Tributaria, más de 355.000 autónomos tributan en estimación objetiva en actividades no agrícolas (El Economista / Autónomos y Emprendedor, 2025), a los que hay que sumar en torno a 700.000-800.000 más en el régimen agrario y ganadero, que funciona de forma parecida (elDiario.es). Sumando todo, más de un millón de contribuyentes. No es un régimen residual: es el suelo fiscal de buena parte del pequeño comercio.
Y por eso mismo, cuando alguien en módulos oye que "eso te saca de módulos", se le encienden todas las alarmas. Con razón.
El caso: la tienda de bolsos que quiere abrir una web
Pongamos un caso muy concreto, y muy real.
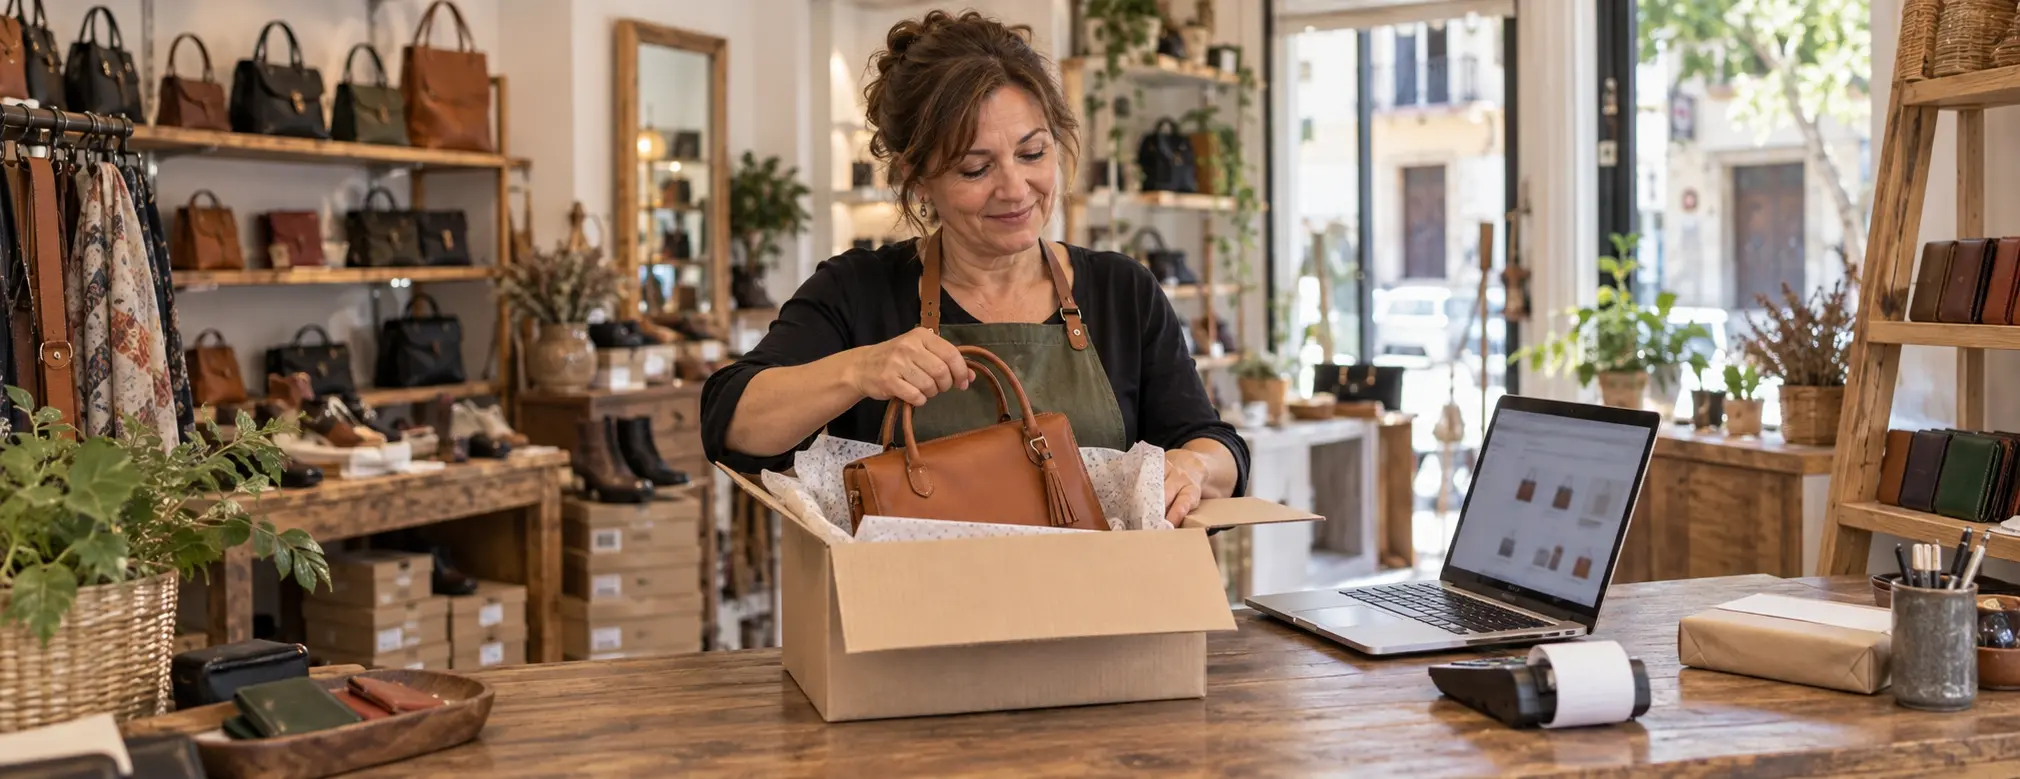
Una autónoma tiene una tienda pequeña de bolsos y artículos de piel. Está dada de alta en el epígrafe 651.6 del IAE —el que agrupa "calzado, artículos de piel e imitación, cinturones, carteras, bolsos, maletas y artículos de viaje"— y tributa en módulos, con IVA en recargo de equivalencia.
Le va bien, pero el barrio da lo que da. Así que piensa lo lógico en 2026: montar una tienda online y vender los mismos bolsos que ya tiene en la tienda, a clientes particulares, de su propio stock, empaquetando y enviando ella los pedidos. Nada de vender a otras tiendas, nada de comisiones, nada de dropshipping.
¿Qué es Dropshipping?: vender online sin stock propio. El pedido lo sirve directamente el proveedor al cliente final, sin que el vendedor llegue a tener la mercancía.
Y entonces alguien le dice la frase temida: "ojo, que vender por internet es otra actividad; tendrás que darte de alta en otro epígrafe y salir de módulos."
Por qué esa frase asusta tanto
Salir de módulos no es un trámite. Es cambiar de vida administrativa:
Pasas a estimación directa: contabilidad de ingresos y gastos, facturas ordenadas, libros registro y pagos fraccionados calculados sobre el beneficio real.
Y, sobre todo, cambia el importe: en muchos negocios de barrio los módulos salen más baratos que el beneficio real, y ese diferencial es justo el margen con el que se sobrevive.
Aquí conviene deshacer una confusión muy extendida, porque casi todo el mundo lo mezcla: el IRPF y el IVA van por caminos separados. Los módulos son una forma de calcular el IRPF. El recargo de equivalencia es un régimen del IVA, y se aplica obligatoriamente a los comerciantes minoristas que sean personas físicas, estén en módulos o estén en estimación directa. Es decir: salir de módulos no te saca del recargo de equivalencia; tu IVA seguiría exactamente igual.
Lo que sí funciona es al revés, y lo veremos al final: si dejas de ser comerciante minorista a efectos de IVA y pierdes el recargo de equivalencia, entonces sí te quedas fuera de módulos. La flecha va en un solo sentido.
Así que la pregunta no es teórica. La pregunta es: ¿montar la web me cuesta el régimen fiscal entero?
De dónde sale la confusión: la "venta por catálogo"
La confusión tiene una raíz identificable. En las tarifas del IAE existe un cajón llamado grupo 665: "Comercio al por menor por correo o por catálogo de productos diversos". Es un epígrafe antiguo, pensado para aquellas empresas que te mandaban a casa un catalogazo con de todo —ropa, menaje, electrónica, juguetes— y te lo servían por correo.
A alguien le resulta natural el salto mental: si vendes a distancia, sin que el cliente pise la tienda, eso es venta por catálogo, y por tanto grupo 665.
Y aquí está el problema, porque el grupo 665 no aparece en la lista de actividades que pueden estar en módulos. Si te reclasifican ahí, quedas fuera automáticamente. Toda la discusión, en el fondo, se reduce a esto: si internet es "catálogo", te vas de módulos; si internet es simplemente otra forma de vender lo tuyo, te quedas.
La buena noticia es que esto ya se ha preguntado a Hacienda, y por escrito. Veamos qué contestó.
Lo que dice la normativa (y la propia Hacienda)
1. El epígrafe se decide por lo que vendes, no por cómo lo vendes
La norma que clasifica las actividades es el Real Decreto Legislativo 1175/1990, que aprueba las tarifas y la instrucción del IAE. Su regla 4ª.2.D) define el comercio al por menor de una forma que conviene leer despacio:
"Se considerará comercio al por menor el efectuado para el uso o consumo directo. Igual consideración tendrá el que con el mismo destino se realice sin almacén o establecimiento, siendo suficiente que se efectúen las transacciones o que se conserven las mercancías en poder de los proveedores, o en almacén ajeno."
Fíjate en lo que dice y en lo que no dice. Define el comercio minorista por a quién vendes (al consumidor final, para su uso directo). No dice ni una palabra del canal. Y añade expresamente que sigue siendo comercio al por menor aunque se haga sin almacén ni establecimiento. Ese inciso, escrito en 1990 pensando en otra cosa, encaja hoy sin forzar nada con quien vende desde un ordenador.
2. Hacienda ya ha respondido a este caso concreto. Varias veces.
Cuando hay dudas sobre cómo interpretar una norma tributaria, se puede preguntar por escrito a la Dirección General de Tributos, que es el órgano que fija el criterio oficial. Su respuesta es una consulta vinculante: según el artículo 89.1 de la Ley General Tributaria, los órganos de Hacienda que aplican los tributos están obligados a aplicar ese criterio a cualquier contribuyente cuando exista identidad entre sus hechos y circunstancias y los de la consulta. No es una opinión: es la postura oficial de la Administración.
Pues bien, esto se ha preguntado. Y la respuesta lleva siendo la misma más de una década.
Consulta V0853-14 — consulta oficial en el buscador de la Dirección General de Tributos · texto de la resolución. Es prácticamente nuestro caso, calcado: un comerciante minorista de calzado en el epígrafe 651.6, con establecimiento físico, en módulos y en recargo de equivalencia, que quiere crear una página web para vender por internet. La DGT responde:
"Las actividades de comercio a través de la red de Internet u otros medios de venta electrónicos, deben tributar de acuerdo con la verdadera naturaleza de la actividad económica ejercida."
Y concreta las tres cosas que importan: sigue en el epígrafe 651.6; sigue pudiendo estar en estimación objetiva ("aunque se realicen ventas por internet, la actividad desarrollada está incluida en el ámbito de aplicación de la estimación objetiva siempre que le sea aplicable el régimen especial del recargo"); y mantiene el recargo de equivalencia, porque las ventas online son operaciones de su comercio habitual, con independencia del canal por el que se distribuyan.
Consulta V3899-16 — consulta oficial en el buscador de la Dirección General de Tributos · texto de la resolución. Esta va todavía más lejos y es la que desmonta el argumento del "es que vende a distancia". Aquí la consultante vende calzado infantil exclusivamente por internet, desde una habitación de su casa, sin tienda física ninguna. ¿Grupo 665, entonces? No:
"La actividad descrita deberá darse de alta en el epígrafe 651.6 de sección primera de las Tarifas, que clasifica el Comercio al por menor de calzado, artículos de piel..."
Y confirma que esa actividad está incluida en el ámbito de la estimación objetiva, siempre que no se superen los límites ni concurra otra causa de exclusión. O sea: ni siquiera hace falta tener tienda física para que el canal online encaje en el epígrafe de toda la vida.
Consulta V2098-24 — consulta oficial en el buscador de la Dirección General de Tributos · texto de la resolución. La más reciente, y la que cierra el círculo. Se trata de una venta online de artículos textiles en dropshipping: sin tienda, sin almacenar mercancía, con el proveedor enviando directamente al cliente. Ni aun así aparece el grupo 665. La DGT lo lleva al grupo 651, al epígrafe que corresponda según los artículos que se vendan, apoyándose justamente en esa regla 4ª.2.D) que decíamos antes.
"La clasificación de las actividades comerciales realizadas a través de internet debe efectuarse de acuerdo con la verdadera naturaleza de la actividad económica ejercida."
Es decir: si el supuesto más "raro" de todos —vender sin tienda, sin stock y sin tocar el producto— sigue siendo comercio minorista del grupo 651, la tienda de barrio que vende sus propios bolsos por su propia web lo es con mucho más motivo.
Y no es doctrina antigua que se haya quedado descolgada: la DGT ha ido repitiendo la misma frase, casi palabra por palabra, durante una década. En la consulta V2422-21, de 2021, sobre compraventa a través de eBay, vuelve a decir que las actividades de comercio por internet "deben tributar de acuerdo con la verdadera naturaleza de la actividad económica ejercida". Y en 2024 sigue diciéndolo. 2014, 2016, 2021, 2024: el criterio no se ha movido.
3. Y el epígrafe 651.6 está en la orden de módulos, negro sobre blanco
La lista de actividades que pueden estar en módulos se publica cada año. La vigente es la Orden HAC/1425/2025, de 9 de diciembre, que desarrolla la estimación objetiva para 2026. En su artículo 1 aparece literalmente:
"651.6 — Comercio al por menor de calzado, artículos de piel e imitación o productos sustitutivos, cinturones, carteras, bolsos, maletas y artículos de viaje en general."
Y el grupo 665, el de la venta por correo o catálogo, no está en esa lista. Por eso la clasificación no es un detalle burocrático: es literalmente la diferencia entre seguir en módulos o no.
4. ¿Y lo de que una compra por internet es un "contrato a distancia"?
Es verdad, y no cambia nada de lo anterior. Vender por una web sí es un contrato a distancia a efectos de la Ley General para la Defensa de los Consumidores y Usuarios (artículos 92 y siguientes): hay que dar información precontractual clara, respetar el derecho de desistimiento de 14 días, etc. Son obligaciones reales y hay que cumplirlas.
Pero son obligaciones de derecho de consumo, no de clasificación fiscal. Que la ley de consumidores llame "a distancia" a tu venta no convierte tu tienda en un negocio de venta por catálogo a efectos del IAE. Son dos normas distintas hablando de cosas distintas.
La conclusión, en una línea
Si vendes por internet, a consumidores finales, los mismos productos que vendes en tu tienda y con tu propia mercancía, sigues haciendo lo mismo que hacías: comercio minorista. Mismo epígrafe, módulos intactos y recargo de equivalencia intacto. Internet es un escaparate más, no una actividad nueva.
¿Y si vendo en Vinted, eBay o Amazon en vez de en mi propia web?
Aquí se mezclan tres preguntas que conviene separar.
El marketplace, en sí mismo, es un canal más. Si vendes tus bolsos nuevos a través de eBay o Amazon estás haciendo exactamente lo mismo que en tu web: comercio minorista de tus productos. La consulta V2422-21 trata precisamente de un vendedor de eBay, y la DGT lo clasifica atendiendo a lo que vende y a las condiciones reales de la operación, no al hecho de usar esa plataforma. Y si el epígrafe no cambia, tampoco cambia lo demás: el 651.6 sigue estando en la orden de módulos, se venda desde el mostrador, desde tu web o desde un marketplace.
Vinted es otra historia, pero no por ser Vinted. Si empiezas a comprar bolsos usados a particulares para revenderlos de forma habitual, lo normal es que esa actividad se encuadre en el grupo 656, "comercio al por menor de bienes usados", que no aparece en la orden de módulos. Y eso da igual que lo hagas por Vinted o en tu propio escaparate: es otra actividad, no cabe en módulos, y arrastra al resto de tu negocio a estimación directa al año siguiente. Que lo determina el producto y no la plataforma lo confirma la consulta V2654-22, donde una tienda de ropa usada en un local físico, sin internet por ninguna parte, acaba igualmente en el grupo 656.
Dos matices, porque aquí se generaliza mucho: vender de vez en cuando objetos usados de tu propio armario no es una actividad económica ni te obliga a nada de esto; y no toda la segunda mano va al 656, porque las antigüedades, las obras de arte, los objetos de colección o los vehículos tienen epígrafes propios.
Y la letra pequeña que casi nadie cuenta: las comisiones. Muchas plataformas y proveedores digitales facturan sus comisiones desde entidades establecidas fuera de España —Vinted es lituana, y eBay o Amazon han facturado históricamente desde Luxemburgo o Irlanda, aunque conviene mirar quién figura como proveedor en tu factura, porque cambia según el servicio y el país—. Cuando el proveedor está establecido en otro Estado miembro y el servicio se localiza en España, se aplica la inversión del sujeto pasivo: el que declara ese IVA eres tú.
Aquí mucha gente se atasca, porque suena raro que un comerciante en recargo de equivalencia ande pidiendo un NIF-IVA europeo. Pero es exactamente lo que hay que hacer, y la propia Agencia Tributaria lo tiene publicado como criterio: hay que solicitar el NIF-IVA dándose de alta en el ROI con el modelo 036, declarar la operación en el modelo 349 y autoliquidar ese IVA en el modelo 309. El recargo de equivalencia no te quita la condición de empresario; te quita el derecho a deducir. Y ahí está la trampa: ese IVA lo declaras, lo pagas y no lo recuperas. Es coste puro que te come margen.
El mismo problema puede aparecer con Shopify, con los anuncios de Google o Meta y con cualquier proveedor digital cuya factura venga de una entidad no establecida en España. Estar en recargo de equivalencia no significa no presentar nunca nada de IVA, y esta es la sorpresa más habitual del pequeño comercio que da el salto online.
Añade a eso que, desde la directiva DAC7, determinadas plataformas están obligadas a identificar a sus vendedores y comunicar a Hacienda quién vende y por cuánto (identificación, número de operaciones, importes cobrados y hasta el IBAN). Hay excepciones —en la venta de bienes quedan fuera, entre otros, los vendedores con menos de 30 operaciones y hasta 2.000 € al año—, pero un comercio que use un marketplace con regularidad debe dar por hecho que su actividad se comunica. DAC7 no crea ningún impuesto nuevo; simplemente elimina la opacidad.
Y ya que abres la web: lo que sí vas a tener que hacer
Nada de esto cambia tu epígrafe ni tus módulos, pero son obligaciones reales que llegan con la tienda online y que conviene tener cerradas antes de vender el primer bolso:
Identificarte en la web. La Ley 34/2002, de servicios de la sociedad de la información exige que aparezcan de forma accesible tu nombre o denominación, NIF, domicilio y un medio de contacto directo. Y regula también las cookies y el correo comercial: nada de newsletters a quien no las ha pedido.
Protección de datos. Vas a manejar nombres, direcciones y correos de tus clientes, así que necesitas política de privacidad, base legal para cada tratamiento y consentimiento cuando toque, según el RGPD y la Ley Orgánica 3/2018.
Información precontractual y desistimiento. El texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios te obliga a informar antes de la compra del precio total, los gastos de envío y las condiciones de devolución, y a respetar los 14 días naturales de desistimiento. Salvo pacto en contra, la entrega no puede pasar de 30 días. Y ojo con los portes, que es donde más se falla: si el cliente desiste, tienes que devolverle también lo que pagó por el envío de ida (art. 107), mientras que los portes de vuelta solo puede pagarlos él si se lo advertiste antes de la compra; si no lo pusiste en la web, los asumes tú (art. 108).
Facturación. En el recargo de equivalencia hay, con carácter general, una excepción a la obligación de expedir factura, así que sigues despachando con factura simplificada —el tique de toda la vida—. Pero tendrás que emitir factura completa en los supuestos que marca el Reglamento de facturación: entre otros, cuando el comprador sea un empresario o profesional actuando como tal, o cuando te la pida para ejercer un derecho tributario. Y conserva los justificantes y registros de tus operaciones.
Ninguna de estas cosas te saca de módulos. Simplemente vienen con el escaparate nuevo.
Ahora la parte incómoda: cuándo esto NO se sostiene
Todo lo anterior asume que no concurre ninguna otra causa de exclusión. Y una tienda online, precisamente porque crece y llega más lejos, es una máquina de generar causas de exclusión. Estas son las que hay que vigilar de verdad:
Los límites de la orden de módulos. Si superas 250.000 € anuales de ingresos íntegros del conjunto de tus actividades, fuera. Si superas 125.000 € en operaciones por las que estás obligado a emitir factura porque el destinatario es empresario o profesional, fuera. Si superas 250.000 € de compras de bienes y servicios, fuera. Y en el 651.6, si pasas de 5 personas empleadas, fuera. Una web que funcione bien puede acercarte a estos números más rápido de lo que esperas, aunque eso puede ser un "bendito problema de lujo".
Dejar de ser minorista a efectos de IVA. El recargo de equivalencia se aplica obligatoriamente al comerciante minorista y, como regla general, el artículo 149 de la Ley del IVA exige que más del 80 % de las entregas del año anterior se hayan hecho a consumidores finales —con las excepciones previstas para quien no tuvo actividad comercial ese año—. Vender de vez en cuando a una empresa no rompe nada; convertir la web en un canal mayorista, sí. Y aquí es donde la flecha que decíamos antes sí funciona: la orden de módulos incluye estas actividades comerciales precisamente en tanto les resulte aplicable el recargo de equivalencia, así que dejar de estar sometido a ese régimen puede determinar también la exclusión de la estimación objetiva.
Vender a clientes de otros países de la UE. Este es el gran olvidado, y con una tienda online es facilísimo que pase. Si superas los 10.000 € anuales —una cifra que se cuenta sin IVA y sumando todos los países de la UE, no país por país— o si optas voluntariamente por tributar en destino, tus ventas pasan a estar sujetas al IVA del Estado del comprador. Lo habitual es declararlo por la ventanilla única (OSS), aunque acogerse a ella no es obligatorio: la alternativa es registrarse y declarar en cada país, que es bastante peor. Y todo esto convive mal con el recargo de equivalencia: seguirás pagando el recargo a tus proveedores sin poder recuperarlo en esas operaciones. Si vas a vender fuera de España, siéntate con tu asesor antes, no después.
Montar un almacén o cambiar el local. Los módulos se calculan en parte por metros y por consumo eléctrico. Si incorporas un trastero, un almacén o una nave a la actividad, tienes que declararlo en tus declaraciones censales, y además puede mover el cálculo de tus módulos, sobre todo el de superficie, según cómo se califique y se use ese espacio. Contratar a alguien para preparar pedidos también mueve el módulo de personal.
Externalizar fuera de España. El Reglamento del IRPF excluye de módulos las actividades que se desarrollen, total o parcialmente, fuera del ámbito de aplicación del impuesto. Usar almacenes o centros logísticos situados fuera de España puede alterar bastante la tributación de tus operaciones y hay que analizarlo antes de dar el paso; lo que no se deduce automáticamente es que contratar a un operador logístico extranjero signifique ya que tu actividad se desarrolla fuera. Depende de cómo esté organizada realmente: dónde está el stock, desde dónde se vende y se expide, y con qué medios.
Cambiar lo que vendes o cómo lo vendes. Si el catálogo online se llena de productos que ya no encajan en el 651.6, si empiezas a fabricar o transformar el producto, o si en realidad estás intermediando y cobrando comisión en vez de vender tu mercancía, la calificación cambia. Y con ella, todo lo demás.
Dar de alta una segunda actividad que no quepa en módulos. Este es el mecanismo por el que la gente pierde los módulos de verdad, y conviene entenderlo bien porque es de los pocos sitios donde la ley no perdona. El artículo 35 del Reglamento del IRPF impone una incompatibilidad total: no puedes tener a la vez una actividad en módulos y otra en estimación directa. Si a mitad de año das de alta una actividad que no está en la orden de módulos, la propia Agencia Tributaria lo explica así:
"Hasta final de año conviven la estimación objetiva y la directa. La incompatibilidad surtirá efectos para el año siguiente."
Traducido: terminas el año como estabas, y el 1 de enero siguiente todo tu negocio, tienda de barrio incluida, pasa a estimación directa. No solo la actividad nueva.
Y aquí está la clave de todo el artículo: vender por internet los mismos productos que vendes en tu tienda no es una actividad nueva, es el mismo epígrafe por otro canal, así que no hay segunda alta y no hay incompatibilidad que disparar. Lo que sí la dispara es añadir algo distinto al lado: vender también artículos de segunda mano comprados a particulares (eso ya no es el 651.6), servicios de marketing o consultoría, venta de infoproductos o cursos, comercio al por mayor, o una intermediación cobrando comisión. Si la web se limita a vender tus bolsos nuevos a particulares, no entras en este supuesto.
Y un aviso muy importante
Todo lo anterior es información general, no un dictamen sobre tu caso. La doctrina de la DGT es clara y consistente, pero las consultas vinculantes obligan a Hacienda cuando hay identidad entre los hechos y circunstancias, y en fiscalidad los detalles pequeños cambian el resultado: cómo tengas montada la logística, qué porcentaje de tus ventas va a empresas, si usas un marketplace y bajo qué contrato, si envías fuera de España, qué volumen manejas realmente.
Así que llévale este artículo a tu asesor y que lo mire con tus números delante. Si en tu caso concreto hay dudas, existe una vía formal y sin coste: presentar tu propia consulta vinculante a la Dirección General de Tributos antes de arrancar la web. Tarda meses y hay que redactarla con cuidado, pero te deja por escrito un criterio referido a los hechos concretos que hayas descrito. Y frente a una inspección, eso vale mucho más que cualquier post, incluido este.
Fuentes
- Real Decreto Legislativo 1175/1990, tarifas e instrucción del IAE
- Consulta vinculante DGT V0853-14: buscador oficial · texto
- Consulta vinculante DGT V3899-16: buscador oficial · texto
- Consulta vinculante DGT V2422-21: buscador oficial · texto
- Consulta vinculante DGT V2654-22: buscador oficial · texto
- Consulta vinculante DGT V2098-24: buscador oficial · texto
- Orden HAC/1425/2025, módulos para 2026
- Ley 58/2003, General Tributaria (art. 89, efectos de las consultas)
- Reglamento del IRPF (art. 35, incompatibilidad entre regímenes)
- AEAT: incompatibilidad entre estimación objetiva y estimación directa
- Ley 37/1992 del IVA (arts. 148 y 149, recargo de equivalencia)
- Reglamento de facturación (RD 1619/2012)
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios
- Ley 34/2002, de servicios de la sociedad de la información
- Ley Orgánica 3/2018, de protección de datos personales
- Datos de la AEAT sobre autónomos en módulos: más de 355.000 en estimación objetiva
- elDiario.es: unos 350.000 autónomos en módulos más 700.000 en el régimen agrario